El Euríbor Aumenta y Genera Preocupación Hipotecaria
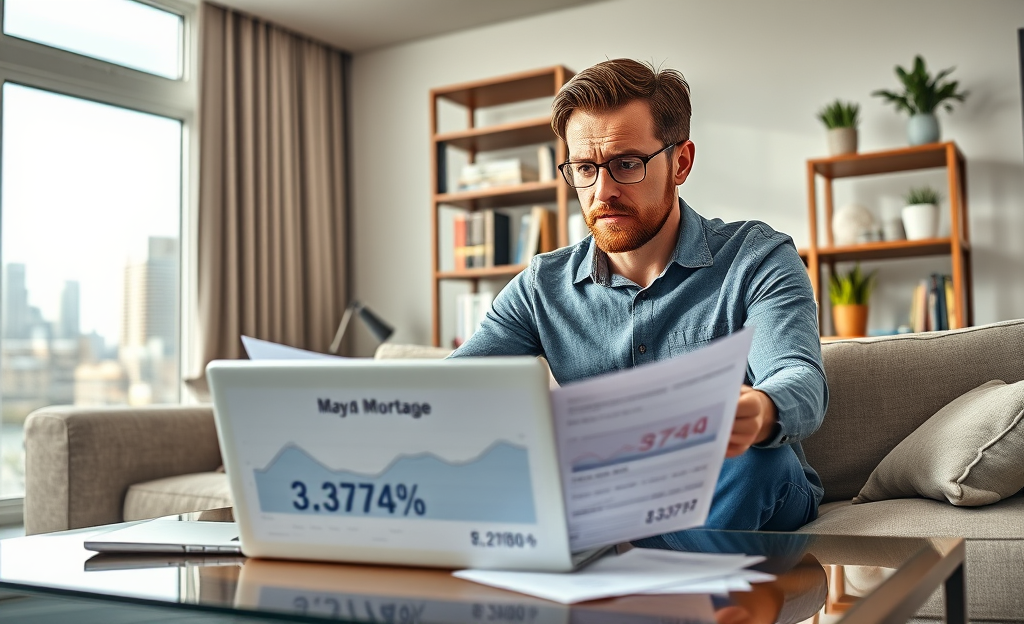
Euríbor Hipotecaria se ha convertido en un término de actualidad, especialmente tras el reciente ascenso del euríbor al 3,374%, el nivel más alto en más de dos años.
Este aumento, que representa un décimo repunte en solo doce días de septiembre, está generando inquietud entre los hipotecados, especialmente aquellos con hipotecas a tipo variable.
En este artículo, exploraremos en detalle las implicaciones de esta subida, la brecha preocupante con tasas anteriores, y cómo esto impacta directamente en los pagos mensuales de quienes tienen préstamos hipotecarios.
Analizaremos las causas detrás de este fenómeno y lo que podría deparar el futuro para el mercado hipotecario.
El euríbor en 3,374 %: máximo de dos años y media provisional de septiembre
El euríbor ha escalado hasta el 3,374 %, su nivel más alto en más de dos años, después de encadenar diez repuntes en doce jornadas de septiembre, mientras la media mensual provisional ya se coloca en el 3,166 %.
Este movimiento refleja la presión que siguen ejerciendo los tipos de interés del Banco Central Europeo y la incertidumbre geopolítica, factores que encarecen la financiación y reactivan la tensión en las hipotecas variables.
Para seguir su evolución oficial y contrastar datos, conviene consultar fuentes como el Banco de España, donde se publican estadísticas e indicadores de referencia.
En este contexto, una hipoteca de 150.000 euros a 25 años puede notar una subida mensual cercana a 80,8 euros tras la revisión, lo que supone casi 970 euros más al año. • máximo diario: 3,374 % • media provisional de septiembre: 3,166 % • impacto aproximado en una hipoteca de 150.000 euros: 80,8 euros al mes
Consecuencias y perspectivas tras el repunte del euríbor
El reciente repunte del euríbor, alcanzando su nivel más alto en más de dos años, está generando serias preocupaciones entre los propietarios de hipotecas a tipo variable.
Este aumento afecta directamente a las mensualidades, con un encarecimiento significativo que impacta en la economía familiar.
Las expectativas a medio plazo se ven marcadas por la incertidumbre en el contexto geopolítico y las posibles subidas de tipos de interés, lo que lleva a muchos hipotecados a replantearse su situación financiera.
Preocupaciones de los hipotecados a tipo variable
La distancia entre el 3,374 % actual y el 2,172 % previsto para 2025 alimenta la inquietud de los hipotecados variables porque anticipa revisiones al alza justo cuando muchas familias ya ajustan su presupuesto al límite.
Además, la media provisional del mes refuerza la sensación de presión sostenida, mientras la volatilidad de los tipos y la incertidumbre geopolítica dificultan prever un alivio rápido.
“Si el euríbor no afloja, veremos más tensión en los hogares”, advierte el analista financiero Luis G.
Morales.
Así, cada décima pesa más en la cuota, especialmente en hipotecas largas, y la falta de certidumbre aumenta el temor a un encarecimiento persistente.
Repercusión en una hipoteca de 150 000 € a 25 años
El repunte del euríbor del 2,5% al 3,374% eleva de forma notable la cuota de una hipoteca variable de 150.000 € a 25 años, porque la revisión anual traslada de inmediato el nuevo coste financiero al recibo mensual.
En este caso, el encarecimiento se sitúa en 80,8 € al mes, lo que supone 969,6 € más al año.
Así, una familia con este préstamo notará un mayor esfuerzo presupuestario y menos margen para otros gastos, especialmente si además afronta subidas en alimentación, energía o transporte.
| Mensual | Anual |
|---|---|
| 80,8 € | 969,6 € |
Factores que impulsan el alza del euríbor
- Subidas de tipos del BCE: el Banco Central Europeo mantiene una política monetaria restrictiva para contener la inflación y, por ello, eleva la rentabilidad del dinero interbancario, lo que presiona al euríbor al alza.
- Inestabilidad geopolítica en Oriente Medio: la tensión en la región encarece el petróleo y añade volatilidad a los mercados, reforzando el temor a nuevos repuntes de precios y a un endurecimiento financiero más prolongado.
- Expectativas inflacionistas: si hogares e inversores prevén inflación persistente, el mercado descuenta tipos altos durante más tiempo, como advierten análisis recientes del análisis sobre el euríbor de CaixaBank Research y del informe de iAhorro sobre Oriente Próximo y hipotecas.
source: Banco Central Europeo y análisis recientes del mercado hipotecario
¿Hasta dónde puede ampliarse la brecha del euríbor?
La brecha del euríbor podría seguir ampliándose si persisten las subidas de tipos y la tensión geopolítica en Oriente Medio, aunque las previsiones de los bancos apuntan a una estabilización progresiva.
Bankinter prevé el euríbor a 12 meses entre 2,65% y 2,75% en 2026 y entre 2,55% y 2,65% en 2027, mientras CaixaBank Research sitúa el indicador en torno al 3,40% de promedio reciente.
source
- Escenario base: 2,6%–2,8% si baja la inflación
- Escenario tenso: 3,0%–3,4% si sube el petróleo
- Riesgo clave: una nueva escalada geopolítica podría retrasar el alivio hipotecario
En conclusión, la escalada del euríbor no solo afecta el costo de las hipotecas a tipo variable, sino que también refleja preocupaciones más amplias sobre la economía global y la estabilidad geopolítica.
Estar informado y preparado es esencial para quienes se ven afectados por estas fluctuaciones.
0 comentário