Jóvenes Vascos y Su Educación Financiera Deficiente
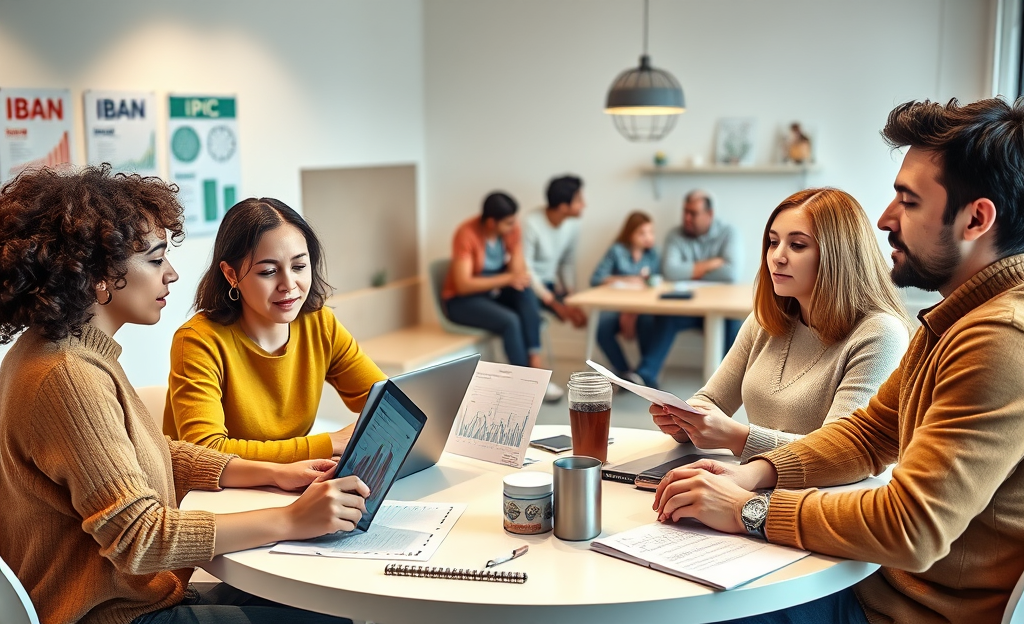
La Educación Financiera es una herramienta fundamental para que los jóvenes vasco puedan gestionar sus recursos de manera efectiva.
A pesar de que muchos poseen conocimientos básicos, se observa una alarmante falta de formación en conceptos más complejos.
Este artículo explora los hallazgos del informe Juventud y Educación y Gestión Financiera Euskadi 2025, que revela la discrepancia entre la percepción de los jóvenes sobre sus habilidades financieras y la realidad.
Analizaremos las fuentes de aprendizaje, la influencia de la familia y las redes sociales, así como la necesidad de un enfoque más integrado en el sistema educativo.
Alcance limitado de la educación financiera formal
En Euskadi, solo uno de cada cuatro jóvenes recibe formación financiera en el aula, según el informe Juventud y educación y gestión financiera.
Euskadi 2025.
Además, aunque más del 80% afirma conocer conceptos básicos como IBAN o IPC, apenas un 30% comprende términos más complejos como TIN y TAE.
Por eso, el aprendizaje llega tarde y de forma dispersa.
La familia sigue siendo la principal fuente de referencia, pero no siempre explica el dinero con claridad.
Así, muchos jóvenes afrontan decisiones económicas importantes sin una base sólida, pese a que creen manejar bien sus finanzas.
Esta carencia tiene efectos directos.
Por un lado, dificulta controlar gastos e ingresos con rigor.
De hecho, solo el 22,7% lo hace de forma real.
Por otro lado, favorece errores en el ahorro, el uso del crédito y la planificación del futuro.
Dato clave: la falta de educación financiera no solo reduce la autonomía personal, también aumenta la vulnerabilidad ante mensajes confusos en redes sociales.
En consecuencia, los jóvenes pueden normalizar hábitos poco saludables y repetir fallos que después cuestan años corregir.
Nivel de comprensión de conceptos financieros
La juventud vasca muestra una comprensión desigual de los conceptos financieros.
La mayoría maneja con soltura nociones básicas como IBAN e IPC, mientras que los términos vinculados al crédito y al ahorro, como TIN y TAE, siguen siendo mucho más difíciles.
Esta diferencia no es menor, porque entender la operativa diaria no equivale a dominar los costes reales de un producto financiero.
Además, el informe sobre educación y gestión financiera en Euskadi 2025 confirma que el conocimiento avanza, pero todavía de forma parcial y muy fragmentada.
| Concepto | Comprensión % |
|---|---|
| IBAN | Más del 80 % |
| IPC | Más del 80 % |
| TIN | 30 % |
| TAE | 30 % |
En cambio, la brecha se hace evidente al pasar de lo cotidiano a lo técnico.
Así, casi toda la juventud identifica datos bancarios y económicos básicos, pero solo una minoría interpreta bien el coste efectivo de un préstamo o la rentabilidad real de un producto.
Por tanto, la educación financiera sigue siendo clave para transformar conocimiento práctico en criterio sólido.
Percepción de autosuficiencia vs control real del presupuesto
En Euskadi, la percepción de autosuficiencia financiera entre los jóvenes contrasta con la realidad de su control presupuestario.
Así, aunque el 80 % cree que gestiona bien su dinero, solo el 22,7 % revisa de forma habitual sus ingresos y gastos.
Esta brecha no solo refleja optimismo, sino también una lectura incompleta de las finanzas personales.
Además, saber conceptos básicos no implica aplicarlos con rigor, por lo que la confianza subjetiva puede ocultar hábitos poco sostenibles y decisiones poco planificadas.
- Falta de seguimiento sistemático
- Aprendizaje financiero disperso
- Exceso de confianza en la propia experiencia
Por otra parte, la familia sigue siendo la principal fuente de aprendizaje, pero el silencio sobre el dinero limita la práctica real.
Asimismo, el sistema educativo ofrece contenidos fragmentados, y las redes sociales añaden mensajes útiles pero también confusos.
De este modo, muchos jóvenes creen dominar su presupuesto sin registrar movimientos ni anticipar imprevistos.
Por eso, el reto no es solo conocer términos, sino convertir ese conocimiento en control constante, criterio propio y hábitos de seguimiento reales.
La familia como primera escuela financiera
La familia actúa como la primera escuela financiera de muchos jóvenes vascos porque transmite hábitos, criterios y emociones sobre el dinero desde la infancia.
Cuando en casa se habla con naturalidad de ingresos, gastos y ahorro, los hijos aprenden a comparar, planificar y distinguir necesidades de deseos, lo que mejora su autonomía.
Además, este aprendizaje cotidiano complementa un sistema educativo que todavía ofrece la formación financiera de forma dispersa.
Sin embargo, el silencio sobre el dinero puede perpetuar errores como gastar sin control, normalizar deudas o confiar en consejos poco fiables.
Por eso, conviene explicar decisiones reales del hogar y revisar pequeños presupuestos en familia.
La información que llega desde redes sociales o influencers puede servir de apoyo, pero no debe sustituir al criterio propio ni a una conversación abierta y constante. ventajas: crea hábitos sanos; refuerza la responsabilidad. desventajas: transmite errores; dificulta detectar malas decisiones.
Limitaciones del sistema educativo en contenidos financieros
En Euskadi, la educación financiera en los centros escolares se imparte de forma dispersa y, en muchos casos, opcional, porque aparece repartida entre materias distintas, proyectos puntuales y actividades complementarias.
Así, el alumnado puede escuchar nociones sobre ahorro, presupuesto o consumo responsable, pero sin una secuencia común que refuerce aprendizajes ni una evaluación homogénea.
Por eso, la falta de continuidad reduce el impacto real de estos contenidos y deja huecos importantes en la comprensión de conceptos clave.
Aunque el currículo permite cierta flexibilidad, esa libertad provoca diferencias entre centros y cursos, de modo que la formación depende demasiado del profesorado, del tiempo disponible y de iniciativas externas.
- Los contenidos no siguen una progresión estable ni obligatoria.
- La materia se integra de forma aislada y con poca profundidad.
- El alumnado recibe mensajes fragmentados que dificultan aplicar lo aprendido.
Además, esta estructura limita la práctica real con casos cotidianos, lo que explica que muchos jóvenes reconozcan términos básicos, pero no dominen herramientas financieras más complejas ni controlen con rigor sus ingresos y gastos.
Redes sociales e influencers como fuentes alternativas
Las redes sociales ganan peso como vía de aprendizaje financiero entre la juventud vasca, y ya 8,4 % afirma que aprende sobre gestión del dinero a través de influencers.
Este cambio refleja una búsqueda rápida de respuestas, porque los vídeos cortos y los hilos simplifican conceptos como ahorro, presupuesto o inversión y los acercan a un lenguaje más cotidiano.
Además, permiten comparar experiencias reales y detectar errores habituales en el uso de tarjetas, pagos aplazados o pequeños créditos.
Sin embargo, esa ventaja convive con riesgos claros, ya que la información fragmentada puede mezclar consejos útiles con mensajes incompletos o sesgados.
Por eso, aunque muchos jóvenes creen manejar bien sus finanzas, no siempre dominan términos técnicos ni saben evaluar la calidad de lo que ven.
De hecho, la rapidez con la que circulan los contenidos dificulta comprobar fuentes, entender matices y diferenciar entre educación financiera y simple promoción encubierta.
Así, las plataformas sociales funcionan como apoyo, pero no sustituyen una formación sólida.
Conviene contrastar datos, revisar quién habla y con qué interés, y mantener criterio propio antes de tomar decisiones económicas.
En un entorno donde la atención manda, aprender a filtrar resulta tan importante como entender los conceptos mismos.
Recomendaciones para un consumo crítico de información financiera en línea
La información financiera en línea puede ser útil, pero también exige cautela, porque no todo lo que circula en redes sociales está bien explicado ni responde a tu situación real.
Por eso, conviene contrastar cada consejo con fuentes fiables y fijarse en si quien habla distingue entre ahorrar, presupuestar e invertir.
Además, cuando un contenido promete resultados rápidos, es mejor desconfiar y revisar si aporta datos claros, riesgos y posibles costes.
En este sentido, desarrollar criterio propio marca la diferencia, ya que te ayuda a no seguir modas sin entenderlas y a decidir con más seguridad.
También resulta útil recordar que la familia y la escuela suelen dar aprendizajes dispersos, así que internet no debería ser tu única referencia.
Si consultas recursos como la guía de la CNMV sobre finfluencers, ganarás contexto para analizar mejor cada mensaje. – Verifica la fuente antes de aplicar recomendaciones. – Compara la información con datos oficiales. – Desconfía de promesas fáciles y opiniones sin matices.
En conclusión, es evidente que la Educación Financiera es esencial para el empoderamiento de los jóvenes.
Promover un aprendizaje más estructurado y crítico les ayudará a tomar decisiones financieras informadas y a evitar errores que pueden ser perjudiciales a largo plazo.
0 comentário