Francia Enfrenta Presión En Mercados De Bonos Europeos
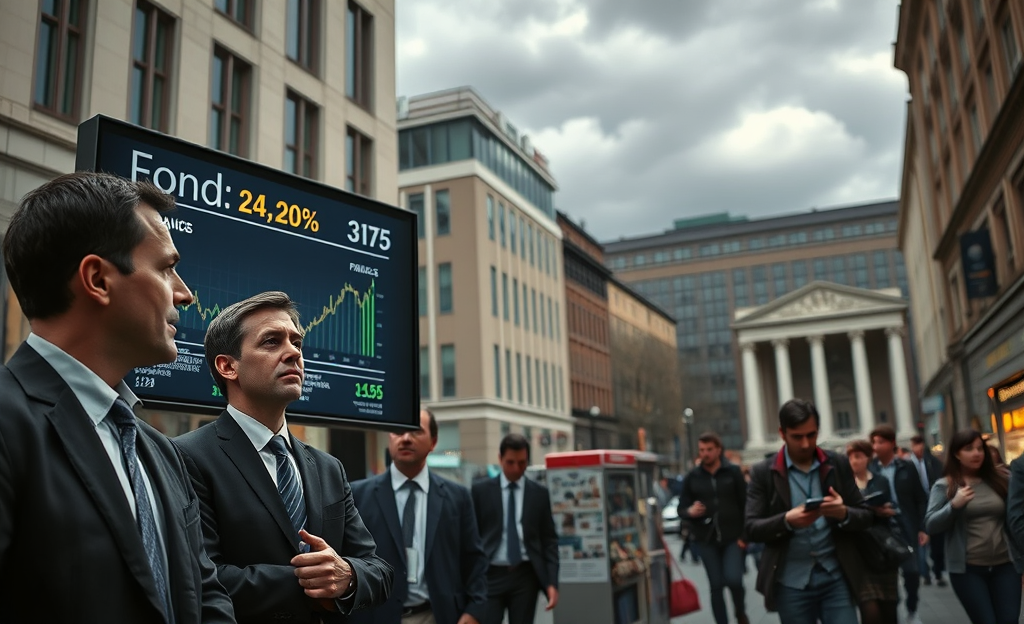
Mercados De Bonos en Europa están experimentando un aumento de presión, especialmente en Francia, donde la deuda pública se acerca al 120% del PIB.
Este artículo examinará las causas de esta tensión, incluyendo el persistente déficit fiscal, el aumento de la prima de riesgo y la fragmentación política que complica la respuesta del gobierno.
Además, se analizarán las implicaciones para otros países europeos y el papel del Banco Central Europeo en medio de esta crisis fiscal.
Causas de la presión sobre los bonos franceses
La presión sobre los bonos franceses se origina en la preocupante combinación de una elevada deuda que se aproxima al 120% del PIB y un déficit persistente que supera el 5%.
Este escenario ha disparado la prima de riesgo, lo que deteriora la confianza de los inversores y aumenta los costes de financiación del estado francés.
Como consecuencia, no solo se pone en riesgo la estabilidad fiscal de Francia, sino que también se generan temores que pueden afectar a otras economías europeas.
Evolución de la prima de riesgo hasta 152 puntos básicos
Desde la crisis de 2011, la prima de riesgo francesa pasó de ser un indicador estable a un termómetro de desconfianza.
En 2024, tocó 152 puntos básicos, su cota más alta desde entonces, arrastrada por una deuda cercana al 120% del PIB y un déficit superior al 5%.
Primero, la fragmentación parlamentaria redujo la credibilidad del ajuste; después, los recortes presupuestarios no convencieron a los inversores.
Además, el contagio elevó las primas de España y Portugal.
Así, Francia encareció su financiación y tensionó la estabilidad fiscal de la eurozona.
Fuente: presión creciente en el mercado de bonos europeos
Parlamento fragmentado y credibilidad fiscal
La fragmentación parlamentaria en Francia debilita la credibilidad de cualquier ajuste porque impide aprobar recortes coherentes y sostenidos.
Cuando el Gobierno depende de alianzas frágiles, los inversores perciben que cada presupuesto puede quedar bloqueado o rebajado por presiones políticas.
Así, la prima de riesgo sube y la deuda pierde atractivo.
Los analistas advierten que sin una mayoría estable los recortes se convierten en promesas vulnerables, no en un plan fiscal creíble.
Además, el temor a nuevas crisis de gobernabilidad contamina a otros países del euro.
Por eso, la desconfianza no nace solo del déficit, sino de la incapacidad institucional para corregirlo con rapidez y constancia.
Contagio a otras economías de la Eurozona
El riesgo económico que enfrenta Francia por su elevado nivel de deuda ha comenzado a extenderse hacia otras economías de la Eurozona, especialmente en el sur de Europa.
Países como España y Portugal están viendo un incremento en sus primas de riesgo, lo que sugiere una creciente preocupación entre los inversores sobre la sostenibilidad fiscal en la región.
Las posibles implicaciones de esta situación podrían repercutir en la estabilidad financiera de la Eurozona, debilitando no solo las normas fiscales europeas, sino también la capacidad de liderazgo político de la Unión Europea.
Repercusiones sobre las reglas fiscales europeas
Francia ha elevado la presión sobre el Pacto de Estabilidad porque su deuda roza el 120% del PIB y el déficit sigue por encima del 5%, lo que alimenta dudas sobre la credibilidad de los recortes.
Además, la prima de riesgo ha subido a 152 puntos básicos, su mayor nivel desde 2011, y ese repunte contagia a España y Portugal.
“La consolidación fiscal francesa es un imperativo sistémico”, advierten analistas del Real Instituto Elcano.
Así, la Comisión Europea ve reducido su margen para exigir disciplina sin agravar la fragmentación política y financiera de la Eurozona.
Limitaciones del Banco Central Europeo
El BCE dispone de herramientas como las compras de deuda en el mercado secundario, las reinversiones de vencimientos y el marco anti fragmentación, pero no puede financiar directamente a un Estado ni actuar como comprador ilimitado.
Por eso, su margen ante la presión sobre los bonos franceses es mucho menor que en crisis anteriores.
Además, cualquier intervención debe encajar con el mandato de estabilidad de precios y evitar una apariencia de rescate fiscal.
La prohibición de financiación monetaria y la necesidad de justificar cada operación con criterios técnicos frenan una respuesta rápida y discrecional.
A ello se suma la fragmentación política francesa, que dificulta aprobar ajustes creíbles y reduce la eficacia de una eventual ayuda del BCE.
Según el propio entorno del mercado, los bonos franceses han sufrido una fuerte tensión, mientras el BCE evita comprometerse con un rescate inmediato, como refleja el análisis recogido por el debate sobre la ausencia de prisa del BCE para rescatar bonos franceses.
Así, la estabilidad del mercado depende más de la disciplina fiscal que de una intervención decisiva del banco central.
En conclusión, la situación fiscal de Francia representa un riesgo significativo para la estabilidad de los Mercados De Bonos en la Eurozona.
Sin medidas efectivas, las repercusiones podrían extenderse y afectar tanto la economía francesa como la europea en su conjunto.
0 comentário