Comparativa Hipoteca Mixta y Fija en España
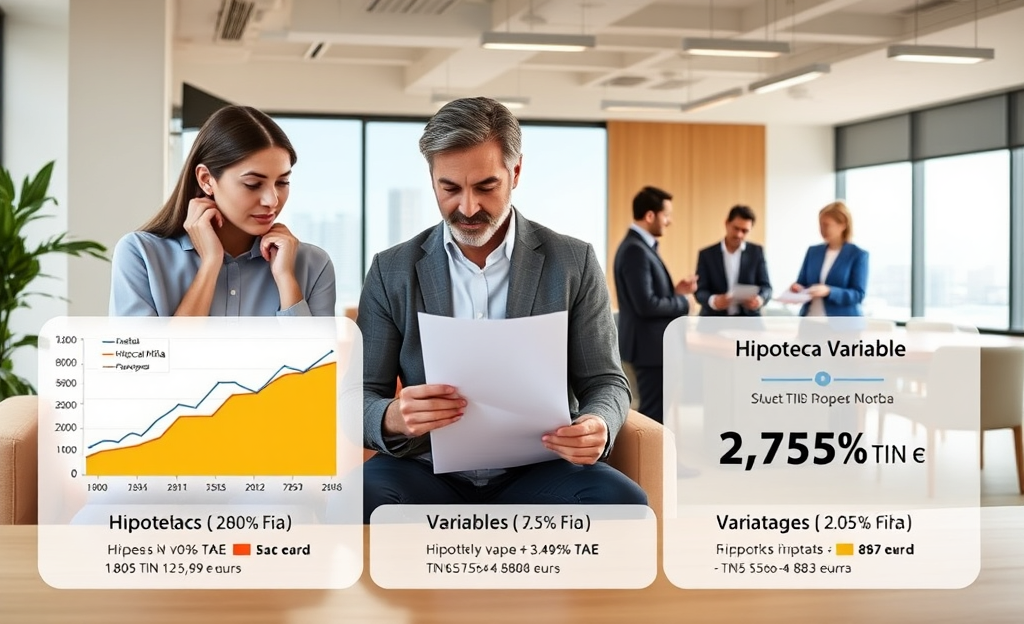
Hipoteca Mixta es una opción financiera que ha ganado popularidad entre los propietarios que buscan un equilibrio entre la estabilidad y la flexibilidad.
En este artículo, examinaremos las diferentes hipotecas disponibles, incluyendo la Hipoteca Vamos Fija y la Hipoteca Variable, así como sus tasas de interés y cuotas mensuales.
Al comparar estas opciones, podrás tomar una decisión informada sobre qué tipo de hipoteca se adapta mejor a tus necesidades y expectativas financieras.
Analizaremos cada producto en detalle para ayudarte a entender sus ventajas y desventajas.
Importancia de comparar TIN, TAE y cuota mensual
Medir TIN, TAE y cuota mensual antes de firmar una hipoteca es clave para proteger la economía doméstica.
El TIN muestra el interés aplicado al capital, pero la TAE ofrece una visión más completa porque incorpora gastos y comisiones, por lo que permite comparar mejor las ofertas.
La cuota mensual, en cambio, determina el impacto real en el presupuesto familiar y ayuda a anticipar si el pago será asumible durante años.
Tomar esta decisión con datos claros evita sobrecostes y tensiones financieras.
Por eso, conviene revisar cada variable con calma y no quedarse solo con el tipo de interés promocionado.
El TIN representa el porcentaje de interés de un préstamo, mientras que la TAE incluye otros gastos asociados
Así, una hipoteca con cuota inicial más baja puede encarecerse después y alterar la planificación.
- Comparar TAE.
- Calcular la cuota.
- Valorar el esfuerzo mensual.
Modalidad mixta con tramo fijo al 1,80 %
La hipoteca mixta con un tramo fijo al 1,80 % ofrece una estabilidad inicial en los primeros tres años, permitiendo al propietario disfrutar de cuotas mensuales de 739 euros.
A medida que finaliza este periodo, la hipoteca se convierte en tipo variable, lo que implica un coste potencial de 888 euros por mes.
Esta modalidad combina lo mejor de ambos mundos, brindando seguridad en los inicios y flexibilidad en el futuro.
Periodo fijo inicial de tres años
La cuota de 739 € se calcula aplicando un 1,80 % TIN al capital pendiente durante los 36 meses iniciales y repartiendo el pago entre principal e intereses con el sistema de amortización francés; así, la mensualidad permanece estable y facilita planificar el presupuesto.
Además, al fijar el tipo en este tramo, el cliente evita las subidas del euríbor y gana certidumbre en los pagos, algo especialmente útil si quiere ordenar gastos, proteger su ahorro y comparar con la futura fase variable.
En la hipoteca mixta de Banco Sabadell, este periodo inicial combina estabilidad y previsión antes del cambio al tipo variable.
Impacto del paso a tipo variable
Al terminar el tramo fijo de una hipoteca mixta, la cuota puede pasar de 739 € a 888 €, porque el banco recalcula el préstamo según el euríbor vigente más el diferencial pactado.
Así, el prestatario pierde la estabilidad inicial y empieza a notar subidas o bajadas en función del mercado, del plazo pendiente y del capital amortizado.
Además, cualquier cambio en las bonificaciones puede alterar el coste final, de modo que conviene revisar el contrato y calcular escenarios realistas antes de asumir el salto.
Ese riesgo tiene ventajas y desventajas: si los tipos bajan, la cuota puede moderarse y aliviar el presupuesto; sin embargo, si el euríbor repunta, el recibo aumenta y tensiona la capacidad de ahorro.
Por eso, la parte variable ofrece flexibilidad, pero exige más vigilancia y margen financiero.
En consecuencia, quien valora estabilidad debe priorizar la previsión, mientras que quien asume volatilidad puede beneficiarse de ciclos favorables, siempre que controle el efecto del diferencial sobre el pago mensual.
Oferta a tipo fijo del 2,55 %: Hipoteca Vamos
La Hipoteca Vamos Fija de Ibercaja ofrece un 2,55 % TIN y un 3,49 % TAE, por lo que encaja entre las opciones más competitivas del mercado para quienes priorizan previsibilidad.
A diferencia de una hipoteca variable, el tipo fijo mantiene el interés sin depender de las subidas del euríbor, así que el cliente sabe desde el inicio cuánto pagará cada mes.
Esa protección aporta tranquilidad cuando el presupuesto familiar exige orden y control.
Además, la cuota de unos 805 € permite planificar gastos a largo plazo con mayor precisión, ya que evita sobresaltos y facilita organizar ahorro, consumo e imprevistos.
Cuota inalterable significa que la base financiera de la vivienda no cambia por los vaivenes del mercado.
En consecuencia, el préstamo resulta especialmente útil para perfiles que valoran estabilidad, seguridad y una visión clara de su economía durante toda la vida del crédito.
Hipoteca variable con 2,07 % inicial y bonificaciones
La hipoteca variable al 2,07 % TIN arranca con una cuota aproximada de 762 € durante el primer año, lo que facilita el acceso inicial a la financiación y permite ajustar mejor el presupuesto familiar.
Sin embargo, esa primera cuota no es definitiva, porque el coste depende de la bonificación y de la revisión posterior del euríbor, así que conviene revisar bien las condiciones antes de firmar.
- Domiciliar nómina
- Contratar seguros vinculados
- Usar tarjetas o cumplir otros productos bonificadores
Después, la cuota puede subir hasta 883 € si cambian las bonificaciones o si el euríbor evoluciona al alza, por lo que el riesgo de fluctuación debe asumirse desde el inicio.
Por eso, resulta clave comparar el TIN con la TAE y valorar si el ahorro inicial compensa una posible subida futura.
En conclusión, elegir la hipoteca adecuada es crucial para gestionar eficazmente tus finanzas.
La Hipoteca Mixta, la Hipoteca Vamos Fija y la Hipoteca Variable ofrecen diferentes condiciones que pueden influir en tu presupuesto a largo plazo.
Evalúa tus opciones con cuidado.
0 comentário