Mercadona Enfrenta Desafíos En Cuota De Mercado
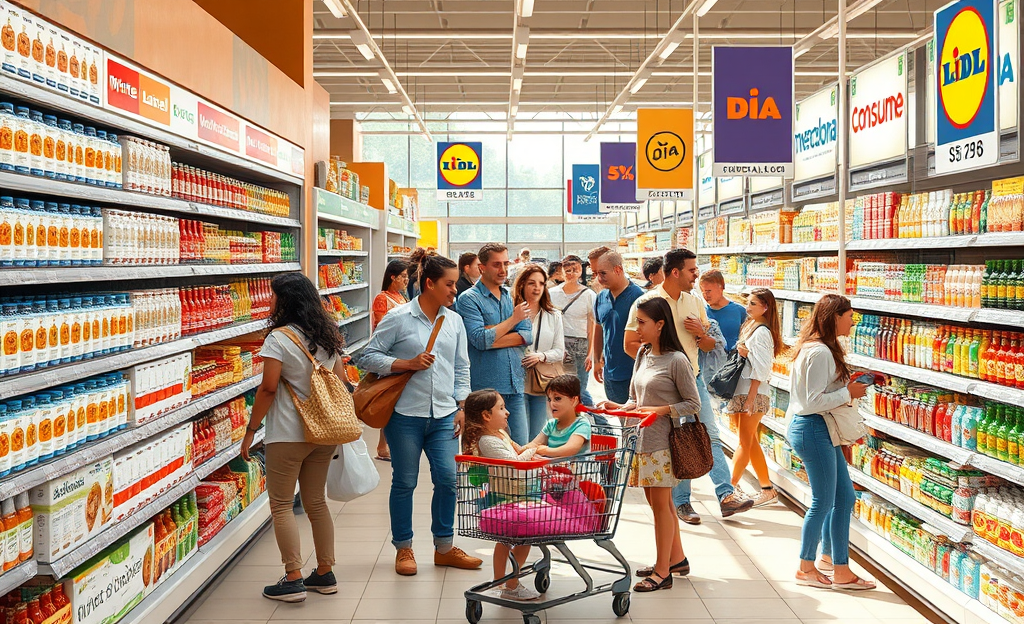
Cuota de mercado es un término clave en la dinámica del sector de supermercados en España, donde Mercadona, Lidl, Dia y Consum están redefiniendo la competencia.
Este artículo analizará el estado actual del mercado, incluyendo la cuota de cada actor, el impacto de las marcas de distribución y el efecto de la inflación en los hábitos de compra de los consumidores.
Exploraremos cómo estos elementos están moldeando el futuro de la gran distribución y el comportamiento del consumidor, así como las estrategias adoptadas por las principales cadenas para adaptarse a un entorno cambiante.
Mercadona: liderazgo con una cuota del 27,4 %
Mercadona mantiene 27,4 % de cuota de mercado en España y, por ello, refuerza una posición dominante en un sector donde las marcas de distribución ya superan el 40 % del total.
Esta cifra no solo refleja tamaño, sino también capacidad para influir en el comportamiento de compra, fijar tendencias y sostener una propuesta de valor muy reconocible.
Además, en un contexto de inflación, los consumidores buscan promociones y control del gasto, y Mercadona aprovecha esa sensibilidad con una oferta eficiente, amplia y orientada a la compra habitual.
Así, su liderazgo no depende únicamente del volumen, sino también de la confianza que genera entre los hogares y de su peso en el gran consumo, especialmente en alimentación.
Esta fortaleza condiciona directamente a la competencia, porque obliga a cadenas como Lidl, Dia, Consum y Carrefour a ganar terreno mediante precio, proximidad o surtido diferenciado.
Mientras Dia incrementa actos de compra y Consum amplía cuota, Mercadona sigue marcando el ritmo del mercado y presionando a sus rivales a intensificar promociones y mejorar la experiencia de compra.
Por tanto, su 27,4 % actúa como barrera competitiva y como referencia estratégica para el sector, ya que cualquier movimiento suyo impacta en la distribución, en la fidelidad del cliente y en la batalla por el ticket medio.
El auge de las marcas de distribución y marcas blancas
Las marcas blancas y las marcas de distribución han ganado protagonismo en los supermercados españoles porque combinan precio, disponibilidad y una oferta cada vez más amplia, además de apoyarse en la confianza que generan las cadenas que las venden, por lo que ya superan más del 40 % del mercado.
Mercadona mantiene una cuota del 27,4 % , sin embargo la presión de Lidl, Dia y Consum ha reforzado la competencia, mientras el consumidor compara más y compra con mayor control por la inflación.
En este contexto, la distribución impulsa referencias propias para fidelizar visitas y defender márgenes, tal y como reflejan análisis sobre el auge de las marcas blancas en la distribución alimentaria análisis sobre el auge de las marcas blancas en la distribución alimentaria.
Además, el crecimiento del gran consumo en valor, con especial peso de la alimentación, confirma que estas enseñas no solo atraen por precio, sino también por una percepción de calidad cada vez más sólida, ya que los clientes encuentran surtido, formatos prácticos y promociones adaptadas a la compra diaria.
Dia ha aumentado un 12,7 % los actos de compra, lo que evidencia que el ahorro sigue siendo decisivo, mientras Carrefour se mantiene estable y Consum mejora su cuota con una propuesta equilibrada.
Por ello, las cadenas refuerzan estas gamas para responder a una demanda más sensible al precio y más abierta a sustituir la marca fabricante cuando percibe una relación calidad-precio favorable.
En consecuencia, la expansión de las marcas de distribución responde a un cambio estructural en el comportamiento del consumidor, que prioriza el ahorro sin renunciar a la confianza ni a la comodidad.
También influye la facilidad para repetir compra, la claridad en el lineal y la sensación de control del gasto, factores que consolidan su presencia en la cesta.
Así, el avance de las marcas blancas no depende solo de la crisis inflacionaria, sino de una estrategia comercial eficaz que conecta con hábitos de compra más racionales y selectivos.
- Precio competitivo
- Buena relación calidad-precio
- Amplia disponibilidad en tienda
- Promociones y compra más controlada
Crecimiento de Lidl, Dia y Consum frente a la ligera pérdida de Mercadona
Lidl, Dia y Consum están aprovechando con rapidez un mercado español de gran consumo más sensible al precio, donde la marca blanca supera ya el 40% y la inflación empuja a buscar promociones y cestas más controladas.
En ese contexto, Dia destaca con un 12,7% más de actos de compra, mientras Consum amplía su base de clientes con una expansión sostenida de cuota y Lidl consolida su avance apoyado en surtido, frescos y una percepción de ahorro muy clara.
Además, el mercado de gran consumo crece un 1,7% en valor, sobre todo en alimentación, lo que refuerza a las cadenas que combinan precio y conveniencia.
Fuente: datos sectoriales de distribución alimentaria en España
Mercadona sigue liderando con un 27,4% de cuota, pero su ligera pérdida de compradores refleja que la fidelidad ya no basta en un entorno tan competitivo.
Aunque mantiene una posición muy sólida, la presión de Lidl, Dia y Consum le obliga a afinar promociones, surtido y experiencia de compra para evitar más fuga de tráfico.
Carrefour, por su parte, se mantiene estable, mientras el impulso de las cadenas en crecimiento confirma que el consumidor premia ahora con más frecuencia la compra eficiente y la percepción de valor.
El resultado es un mercado más fragmentado, con ganadores claros en captación y una líder que resiste, pero con menor margen de comodidad
| Cadena | Evolución compradores |
|---|---|
| Lidl | +crecimiento sostenido |
| Dia | +12,7% |
| Consum | +avance de cuota |
| Mercadona | -ligera pérdida |
Impacto de la inflación en los hábitos de compra
La inflación ha cambiado de forma clara la compra de los hogares españoles, que ahora planifican más y revisan mejor cada ticket antes de pasar por caja.
Además, el auge de las marcas de distribución y de la marca blanca, ya por encima del 40% del mercado, refleja una búsqueda constante de ahorro sin renunciar a llenar la despensa.
En este contexto, cadenas como Dia, que ha registrado un aumento del 12,7% en los actos de compra, se benefician de un consumidor más sensible al precio y más atento a las ofertas.
Por eso, la visita al supermercado se ha vuelto más frecuente pero también más controlada, con cestas más pequeñas y decisiones más racionales
Fuente: comportamiento del consumo en un contexto de inflación
.
Al mismo tiempo, el gasto se concentra en lo esencial y el comprador compara más, caza promociones y ajusta cantidades para evitar sobrecostes.
Mercadona mantiene una cuota del 27,4%, aunque nota una ligera pérdida de compradores, mientras que Lidl, Dia y Consum ganan terreno gracias a surtidos competitivos y campañas de precio.
Asimismo, el mercado de gran consumo creció un 1,7% en valor, sobre todo en alimentación, lo que confirma que el consumo no cae, sino que se reorganiza.
Así, el consumidor español exige más ahorro, más control y más flexibilidad en cada visita.
- Búsqueda de promociones
- Compras más pequeñas y frecuentes
- Elección de marca blanca
- Mayor control del gasto semanal
Evolución del mercado de gran consumo: alimentación como motor
El mercado de gran consumo ha experimentado un crecimiento del 1,7 % en valor, siendo la alimentación el motor principal de este aumento.
En particular, Dia ha destacado con un notable incremento del 12,7 % en actos de compra, lo que refleja una recuperación en su participación en el mercado.
Por otro lado, Carrefour se mantiene estable y Consum ha logrado expandir su cuota de mercado, evidenciando un panorama dinámico en el sector.
Dia: aumento del 12,7 % en actos de compra
Dia registró un +12,7 % en actos de compra respecto al año anterior, un avance que refleja su capacidad para captar visitas en un contexto de consumo más prudente.
Además, la cadena gana tracción gracias a su apuesta por promociones, precios ajustados y una propuesta de surtido corto que encaja con la búsqueda de ahorro de muchos hogares.
Así, mientras el mercado se fragmenta y crece la marca blanca, Dia refuerza su presencia en la compra recurrente y se posiciona mejor frente a competidores como Lidl y Consum, que también están ganando terreno con rapidez.
Carrefour estable y expansión de Consum
Carrefour mantiene una estabilidad clara en el mercado español, con una cuota del 9%, mientras Consum destaca por su expansión y por ganar peso frente a la presión promocional del sector.
Además, la cadena valenciana avanza con una propuesta que combina cercanía, surtido eficiente y una mejor captación del comprador, lo que refuerza su posicionamiento.
Por su parte, Mercadona sigue líder con un 27,4%, pero la competencia se intensifica y favorece a enseñas como Consum, que aprovechan el cambio de hábitos hacia compras más controladas y sensibles al precio.
En conclusión, el mercado de supermercados en España está en constante evolución.
La cuota de mercado de cada cadena refleja sus estrategias y adaptaciones ante un contexto económico desafiante, destacando la importancia de seguir las tendencias y cambios en los hábitos de consumo.
0 comentário