Hogares Españoles Pierden Inversión y Oportunidades
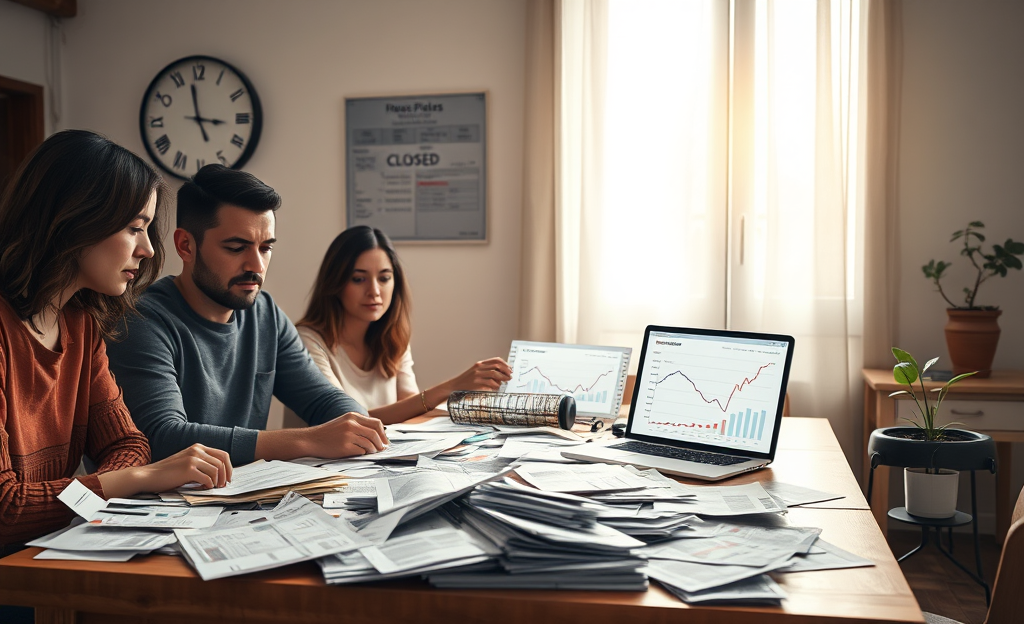
Pérdida Financiera es el fenómeno que ha afectado a los hogares españoles desde 2020, con pérdidas acumuladas de 209.000 millones de euros atribuibles a la falta de inversión.
Este artículo explorará cómo la inacción en el ámbito de las inversiones ha impactado negativamente tanto a las finanzas personales como a la economía en general.
A pesar de contar con un ahorro en liquidez de 246.000 millones de euros, muchas personas no consideran invertir, lo que se traduce en un considerable coste de oportunidad.
Analizaremos las causas de esta situación y las implicaciones de un ahorro estancado a largo plazo.
Coste de oportunidad de la liquidez acumulada desde 2020
Desde 2020, la acumulación de 246.000 millones de euros en liquidez ha resultado en una pérdida significativa de 209.000 millones, si se compara con el potencial de inversión en acciones globales.
De haberse realizado esta inversión, el capital podría haber alcanzado los 477.000 millones, en lugar de los 268.000 millones que actualmente permanecen inmovilizados.
Esta situación resalta el costo de oportunidad de no diversificar los ahorros y la importancia de considerar alternativas de inversión que fomenten el crecimiento del capital.
Comparativa entre liquidez y renta variable global
La liquidez española ha permanecido demasiado tiempo en efectivo y, por ello, ha perdido oportunidad de crecimiento real.
Comparativa de valor actual vs. potencial:
| Escenario | Valor (M€) |
|---|---|
| Liquidez inicial | 246.000 |
| Valor actual | 268.000 |
| Valor potencial | 477.000 |
La diferencia absoluta entre el valor actual y el potencial es de 209.000 M€; además, la brecha relativa asciende a un 78% sobre el valor actual.
Así, invertir en acciones globales habría multiplicado el capital, mientras que la inflación ha erosionado la capacidad de compra de la liquidez estancada.
Erosión inflacionaria del ahorro bancario
Entre 2020 y 2023, la inflación en España elevó con fuerza el coste de la vida y erosionó el ahorro bancario.
Cuando el dinero permanece en cuentas corrientes o depósitos sin una rentabilidad real suficiente, pierde capacidad de compra.
Así, la inflación actúa como un impuesto silencioso sobre el efectivo, porque cada euro compra menos bienes y servicios con el paso del tiempo.
Según los datos disponibles, los hogares españoles han perdido 209.000 millones de euros por no invertir, aunque acumularon 246.000 millones en liquidez.
Si ese capital se hubiera destinado a acciones globales, podría haber alcanzado 477.000 millones, frente a los 268.000 millones actuales.
Además, la subida de precios y la baja remuneración bancaria han frenado el consumo futuro y la inversión productiva.
En Europa, 2,4 billones de euros siguen sin invertirse, lo que amplifica el coste de oportunidad para las familias y para la economía.
- Menor poder adquisitivo de los ahorros estancados.
- Menor rentabilidad real frente a la inflación.
- Menor capacidad de consumo e inversión a medio plazo.
Ahorro no invertido en Europa y su potencial de crecimiento
En Europa, 2,4 billones de euros siguen sin invertirse y esa inercia tiene un coste enorme para los ahorradores, porque la liquidez aparcada en depósitos o cuentas corrientes pierde poder adquisitivo con la inflación.
Además, cuando el capital no entra en circulación productiva, se reduce su capacidad de generar rentabilidad y de apoyar el crecimiento empresarial.
Por eso, el contraste entre guardar y poner a trabajar el dinero resulta decisivo: mantenerlo inmóvil equivale a dejar que el tiempo lo desgaste, mientras que la renta variable global permite participar en beneficios, innovación y expansión internacional.
Si ese ahorro se destinara a acciones, el stock acumulado podría acercarse a 5,4 billones de euros, casi el doble del volumen actual, lo que mostraría la magnitud de la oportunidad perdida.
Ese escenario no solo beneficiaría a los hogares, sino también a la economía europea, porque más inversión implicaría más financiación para empresas, más dinamismo y más capacidad de creación de riqueza.
En este contexto, informes como el de la CNMV sobre riesgo de liquidez en fondos de renta variable recuerdan que la asignación del ahorro requiere análisis, pero también una visión de largo plazo.
Aversión a la inversión y sus repercusiones económicas
La aversión a la inversión entre los hogares españoles y europeos no solo refleja prudencia, sino también una pérdida de oportunidades económicas.
Más del 43 % de los encuestados nunca considera invertir y apenas el 27 % mantiene activos muy líquidos, por lo que el ahorro queda inmovilizado en depósitos o cuentas con baja rentabilidad.
Así, la inflación erosiona el poder adquisitivo y reduce la capacidad de consumo futuro.
Además, desde 2020 los hogares españoles han dejado de capturar 209.000 millones de euros por no canalizar su ahorro hacia activos productivos, mientras que en Europa existen 2,4 billones de euros sin invertir.
En este contexto, la oportunidad de ahorro e inversión en España muestra que la falta de cultura inversora limita la actividad económica, frena el capital disponible para empresas y debilita el crecimiento.
- 43 % no invierte nunca
- 27 % conserva activos muy líquidos
- 2,4 billones de euros siguen sin invertirse en Europa
En resumen, la aversión a invertir está limitando el crecimiento económico y personal, perpetuando una Pérdida Financiera significativa.
Fomentar una cultura de inversión podría transformar no solo las finanzas de los hogares, sino también el horizonte económico de Europa.
0 comentário